zzz-Ferienhaus Sietow SEE 11021 - SEE 11021
zzz-Ferienhaus Sietow SEE 11021 - SEE 11021
Das 96 qm große Ferienhaus, eine Doppelhaushälfte für max. 6 Personen und 1 Kleinkind befindet sich auf einem 863 qm großen und separaten Grundstück im Ortsteil Sietow-Dorf, nur etwa 300 m von der Müritz mit Hafen, Gastronomie, Badestrand und Bootsverleih entfernt.
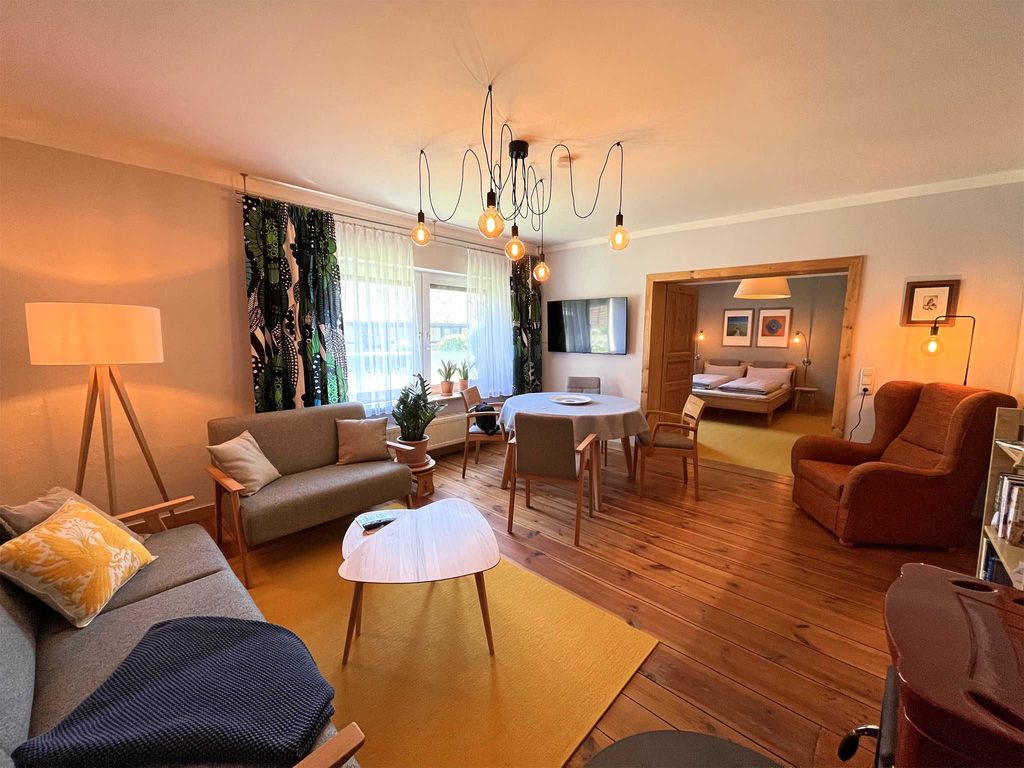
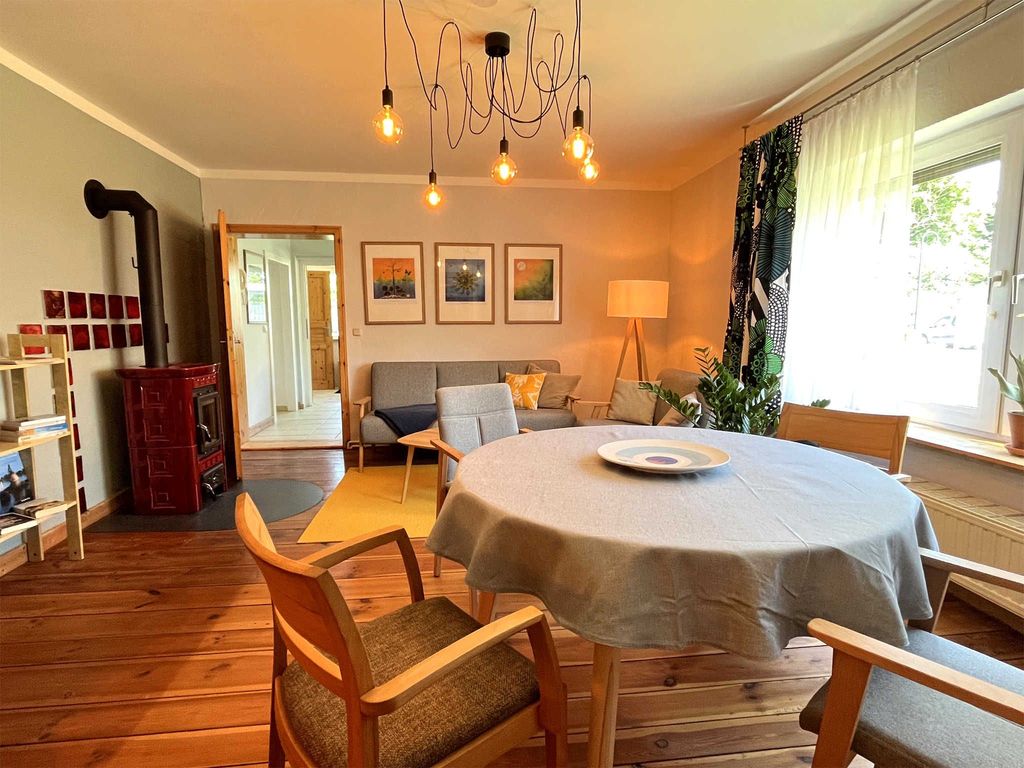
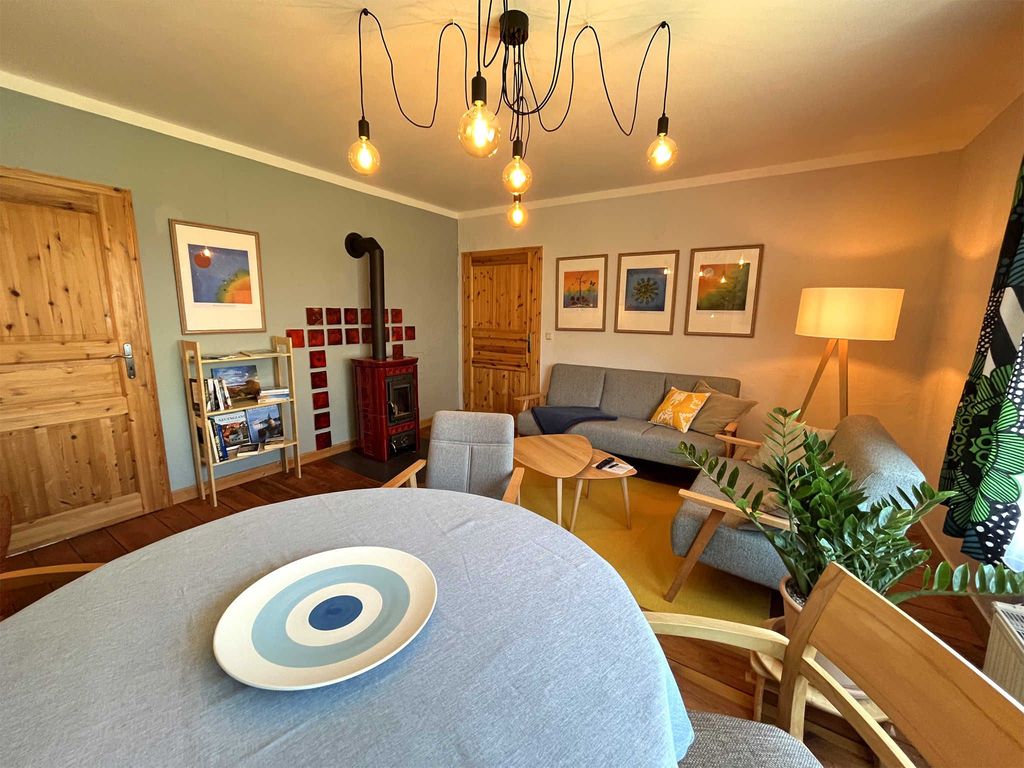
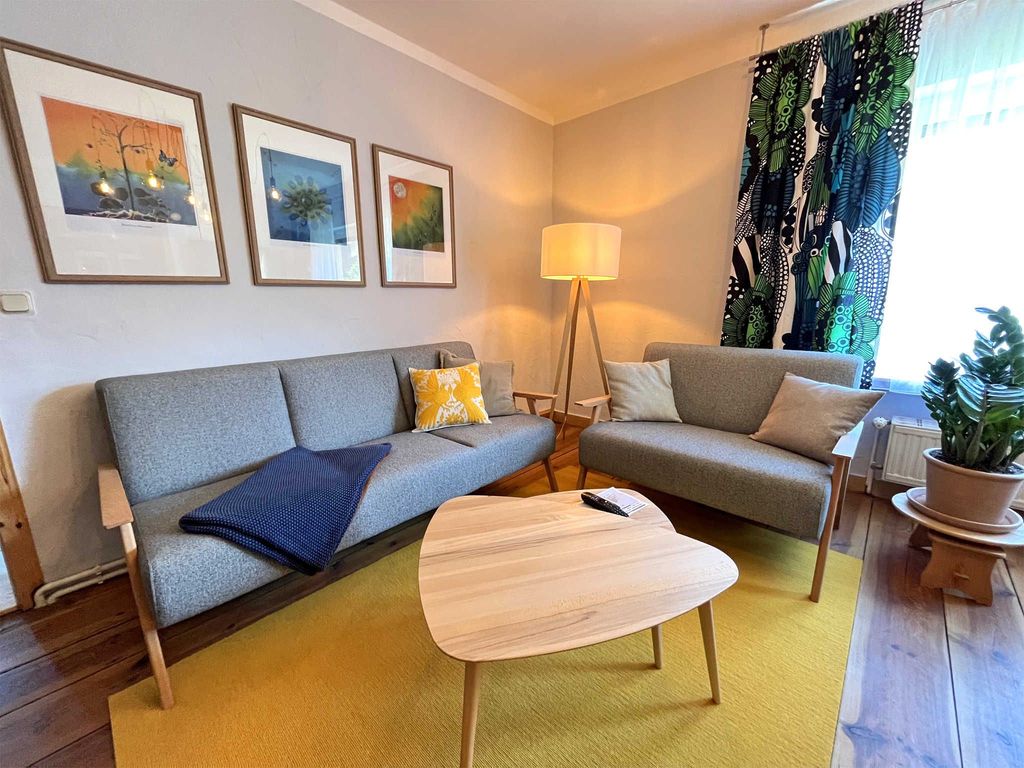
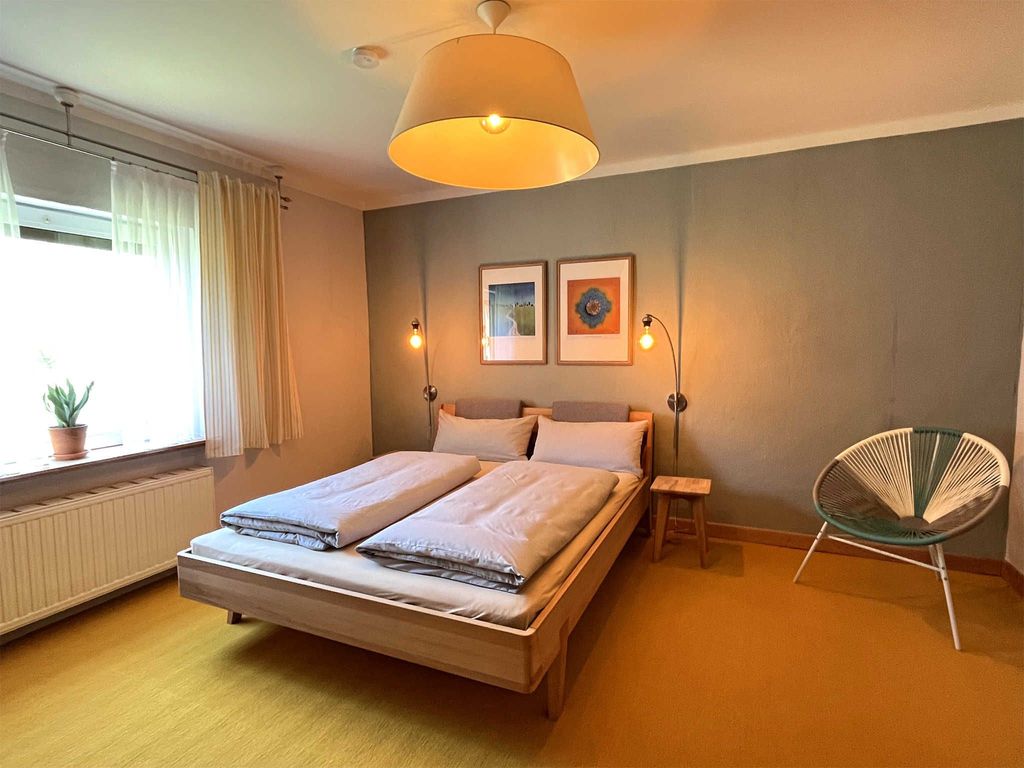
Das ehemalige Bauernhaus aus dem Jahre 1920 wurde 2022 grundlegend modernisiert und geschmackvoll und hochwertig ausgestattet. Vorhanden sind ein Wohnraum (Polstermöbel Esstisch, Flachbild-TV, Radio/CD, Kaminofen), 3 Schlafräume (1 x Doppelbett, 1 x 2 zusammenstellbare Einzelbetten, 1 x Etagenbett als Durchgangszimmer), eine separate Küche (E-Herd mit Backofen, Kühlschrank mit Tiefkühlteil, Spülmaschine, Esstisch, div. Küchengeräte), ein Essbereich mit großem Esstisch, ein Bad mit DU/WC, ein Gäste-WC sowie ein weiteres Bad mit DU/WC, Waschmaschine und Trockner (Zugang über Außen-Nebeneingang auf Terrasse). Für Kleinkinder stehen ein Kinderbett und ein Kinderhochstuhl bereit. Internet (W-LAN) ist ebenfalls vorhanden.
Im vollständig umzäunten Außenbereich stehen eine überdachte und möblierte Terrasse mit großem Gasgrill, eine sichere Unterstellmöglichkeit für mitgebrachte Fahrräder und Parkplätze zur Verfügung.
Im Gesamtpreis enthalten sind die Endreinigung, Bettwäsche, Handtücher sowie der Wasser- und Stromverbrauch.
Ausstattung
Lage
Das ehemalige Fischerdorf Sietow liegt idyllisch gelegen am Ostufer der Müritz. Inzwischen hat sich der Ort zu einem beliebten Anziehungspunkt für Urlauber mit einer guten touristischen Infrastruktur entwickelt. So gibt es an der Müritz einen Hafen mit Wasserwanderrastplatz, Räucherei von fangfrischem Fisch, Gaststätten bzw. Imbiss, Bootsverleih und Badestrand. Durch den Müritz Radrundweg, der direkt durch den Ort führt, kommen auch Jogger, Wanderer und Radfahrer auf ihre Kosten.
Sietow verfügt über eine sehr gute Verkehrsanbindung, wodurch die touristischen Zentren an der Müritz Waren (15 km) und Röbel (8 km) und auch die Autobahn A 19 (15 km) schnell zu erreichen ist.
Bewertungen
Stornobedingungen
Rechtliche Informationen
Diese Unterkunft wird von einem privaten Gastgeber betrieben. Diese Kennzeichnung hat keine steuerliche Relevanz, einschließlich MWSt. und anderer "indirekter Steuern", ist aber nach EU-Verbraucherrecht vorgeschrieben.